Lumban Suhi Suhi, tarombotvmedia – DJP Kembangkan AI untuk Memantau Harta Orang Kaya, Perlukah Mengabaikan Perlindungan Data Pribadi? UU Memberi Batas, Bukan Cek Kosong. Pengawasan Pajak Berbasis Kecerdasan Buatan Harus Transparan, Proporsional, dan Tetap Melindungi Kerahasiaan Wajib Pajak.
Rencana Direktorat Jenderal Pajak (DJP) mengembangkan teknologi kecerdasan buatan atau artificial intelligence (AI) untuk memantau perubahan kekayaan wajib pajak beraset besar menimbulkan pertanyaan penting tentang batas kewenangan negara dalam mengakses dan mengolah informasi pribadi warga negara.
Di satu sisi, negara berkepentingan memastikan setiap wajib pajak membayar pajak sesuai ketentuan. Di sisi lain, Indonesia telah memiliki peraturan perundang-undangan yang mengatur perlindungan data pribadi, akses informasi keuangan untuk kepentingan perpajakan, serta kerahasiaan informasi wajib pajak.
Lantas, apakah penggunaan AI untuk memantau harta orang kaya merupakan langkah yang tepat? Bagaimana memastikan teknologi tersebut tidak berubah menjadi alat pengawasan berlebihan terhadap kehidupan finansial seseorang?
Pertanyaan ini penting karena kewenangan negara untuk mengawasi kepatuhan pajak tidak sama dengan kewenangan untuk membuka dan menyebarluaskan seluruh informasi pribadi seseorang tanpa batas.
Wamenkeu Ungkap Pengembangan AI untuk Memantau Harta Wajib Pajak
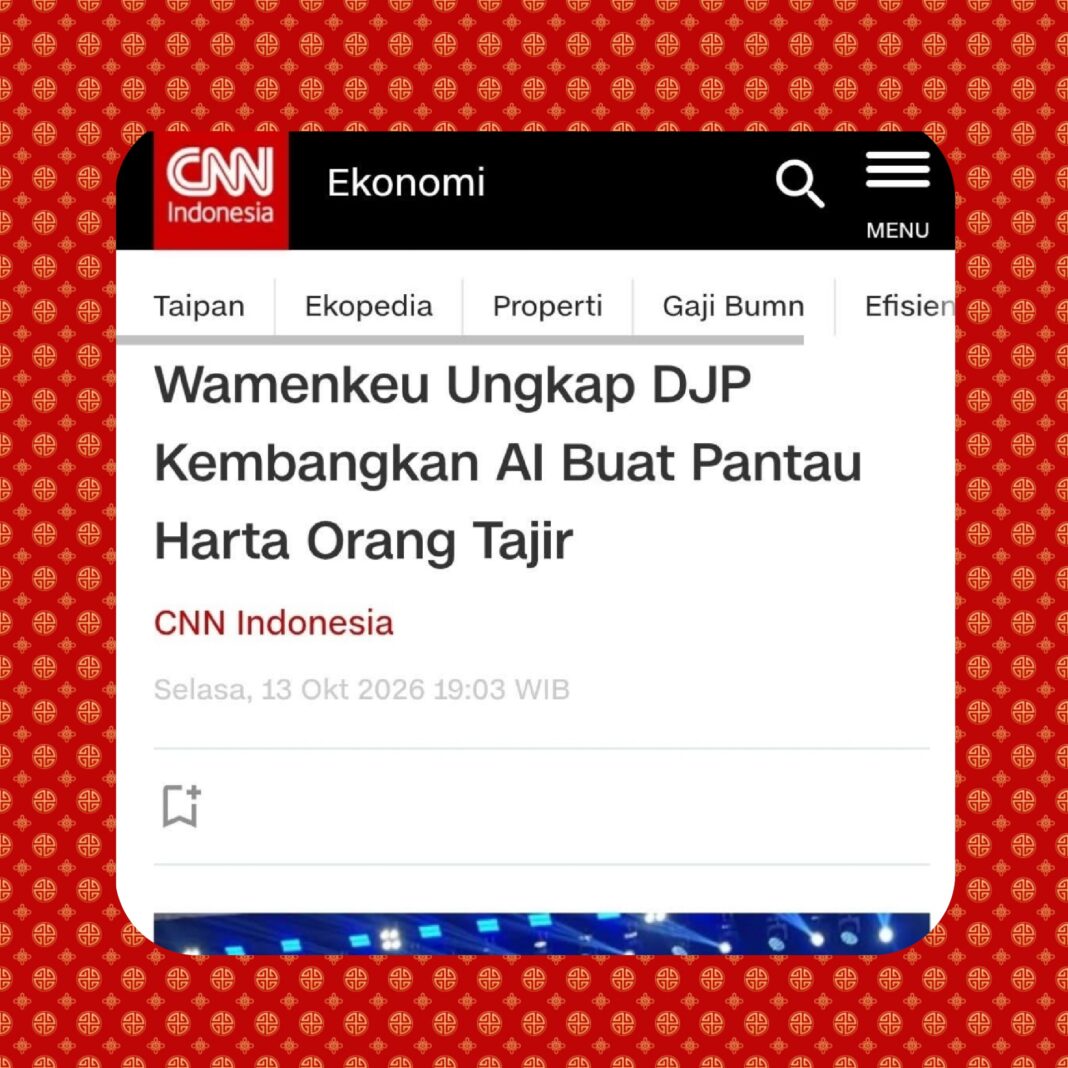
Dalam pemberitaan CNN Indonesia pada Selasa, 13 Oktober 2026, dengan judul Wamenkeu Ungkap DJP Kembangkan AI Buat Pantau Harta Orang Tajir, dibahas pengembangan teknologi untuk memantau kekayaan wajib pajak beraset besar.
Informasi serupa diberitakan ANTARA pada tanggal yang sama. Wakil Menteri Keuangan Nurkholisoh Ibnu Aman menjelaskan bahwa DJP tengah mengembangkan dasbor yang mengintegrasikan informasi mengenai individu, keluarga, perusahaan, aset, dan hubungan kepemilikan di antara berbagai pihak.
Sistem tersebut dirancang untuk mendeteksi perubahan kekayaan, termasuk perubahan nilai kepemilikan saham akibat aksi korporasi seperti merger, akuisisi, dan penjualan saham.
Melalui pemanfaatan AI, petugas pajak diharapkan dapat mendeteksi perubahan kekayaan dengan lebih cepat dan mengidentifikasi risiko ketidakpatuhan perpajakan.
Tujuan tersebut dapat dipahami dalam kerangka pengawasan perpajakan. Persoalannya bukan semata-mata apakah teknologi AI boleh digunakan, melainkan data apa yang boleh diakses, untuk tujuan apa, berdasarkan kewenangan hukum yang mana, dan bagaimana hak warga negara dilindungi.
1. UU Nomor 27 Tahun 2022: Data Keuangan Pribadi Dilindungi Hukum
Indonesia telah memiliki Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi (UU PDP).
Undang-undang ini merupakan salah satu landasan penting dalam menilai penggunaan teknologi yang mengumpulkan, menghubungkan, menganalisis, dan memanfaatkan data seseorang.
Dalam Pasal 4 ayat (2), data keuangan pribadi secara tegas dimasukkan sebagai kategori data pribadi yang bersifat spesifik.
Sementara itu, Pasal 5 memberikan hak kepada subjek data pribadi untuk memperoleh informasi mengenai kejelasan identitas, dasar kepentingan hukum, tujuan permintaan dan penggunaan data pribadi, serta akuntabilitas pihak yang meminta data tersebut.
Ketentuan ini relevan ketika teknologi AI digunakan untuk menyusun profil kekayaan seseorang berdasarkan berbagai sumber informasi.
Bayangkan sebuah sistem yang menghubungkan data kepemilikan saham, informasi perusahaan, aset, dan hubungan keluarga untuk membentuk gambaran mengenai kekayaan seseorang.
Proses tersebut tidak lagi sekadar membaca satu dokumen. Sistem mengolah berbagai informasi untuk menghasilkan profil yang lebih lengkap mengenai individu yang bersangkutan.
Karena itu, pengembangan teknologi semacam ini perlu memperhatikan dasar pemrosesan data pribadi, tujuan penggunaan, pembatasan akses, keamanan data, serta pertanggungjawaban pihak yang mengelolanya.
Namun, perlu ditegaskan bahwa UU PDP bukan larangan mutlak bagi negara untuk memproses data perpajakan. Pemrosesan data dapat dilakukan berdasarkan dasar hukum yang sah, termasuk kewajiban hukum atau kewenangan yang diberikan peraturan perundang-undangan.
Artinya, pertanyaan hukumnya bukan sekadar apakah data pribadi boleh diakses, melainkan apakah setiap bentuk akses dan pemrosesannya mempunyai dasar hukum yang tepat dan dilakukan sesuai batas kewenangan.
2. UU Nomor 9 Tahun 2017: DJP Memang Memiliki Kewenangan Mengakses Informasi Keuangan
Di sisi lain, tidak tepat pula jika penggunaan teknologi untuk pengawasan pajak langsung dianggap melanggar hukum hanya karena melibatkan data keuangan pribadi.
Indonesia memiliki Undang-Undang Nomor 9 Tahun 2017 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 1 Tahun 2017 tentang Akses Informasi Keuangan untuk Kepentingan Perpajakan Menjadi Undang-Undang.
Berdasarkan Pasal 1 dan Pasal 2 UU tersebut, akses informasi keuangan untuk kepentingan perpajakan mencakup akses untuk menerima dan memperoleh informasi dalam rangka pelaksanaan ketentuan perpajakan serta perjanjian internasional di bidang perpajakan.
Pasal 2 juga memberikan kewenangan kepada Direktur Jenderal Pajak untuk mendapatkan akses informasi keuangan dari lembaga jasa keuangan dan entitas lain yang termasuk dalam cakupan pengaturan tersebut.
Dengan demikian, DJP tidak harus selalu meminta izin individual kepada setiap wajib pajak untuk setiap akses informasi keuangan yang memang telah diwajibkan atau diizinkan oleh undang-undang. Pelaksanaannya tetap harus mengikuti ruang lingkup, persyaratan, dan prosedur yang berlaku.
Akan tetapi, menurut Dr drh R Wendeilyna Simarmata MSi (CMed CPP CIJ CPW) – Pembina Yayasan Tarombo Dalihan Natolu, kewenangan mengakses informasi keuangan untuk kepentingan perpajakan tidak serta-merta berarti seluruh data mengenai kehidupan seseorang boleh dikumpulkan dan digunakan tanpa batas.
Ada perbedaan antara memperoleh informasi keuangan berdasarkan kewenangan perpajakan dan membangun sistem pemantauan yang menghubungkan berbagai jenis data pribadi.
Untuk itu, implementasi AI harus dapat dijelaskan dasar hukumnya, termasuk sumber data yang digunakan dan tujuan setiap bentuk pemrosesannya.
3. Pasal 34 UU KUP: Kerahasiaan Wajib Pajak Tetap Harus Dijaga
Aspek lain yang tidak boleh diabaikan adalah kerahasiaan informasi perpajakan.
Undang-Undang tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), sebagaimana telah mengalami perubahan, mengatur kewajiban menjaga kerahasiaan wajib pajak.
Pasal 34 ayat (1) UU KUP pada prinsipnya melarang setiap pejabat memberitahukan kepada pihak lain yang tidak berhak segala sesuatu yang diketahui atau diberitahukan wajib pajak dalam rangka pelaksanaan ketentuan perpajakan.
Ketentuan tersebut juga memiliki pengaturan mengenai pengecualian dan pemberian informasi untuk kepentingan tertentu sesuai hukum.
 Ketentuan kerahasiaan ini penting karena informasi perpajakan dapat menggambarkan penghasilan, kegiatan usaha, dan keadaan ekonomi , jelas Wendeilyna
Dalam konteks penggunaan AI, perlindungan tidak cukup !diakses petugas yang berwenang, digunakan untuk kepentingan yang sah, dan tidak disalahgunakan untuk tujuan di luar kewenangan.
Jika sistem AI dapat mengidentifikasi kekayaan seseorang dengan menggabungkan informasi dari berbagai sumber, pengendalian akses dan pencatatan aktivitas pengguna menjadi bagian penting dari tata kelola sistem.
Teknologi boleh semakin canggih, tetapi kewajiban menjaga rahasia wajib pajak tidak boleh semakin longgar.
4. PPATK Sudah Ada: Apa Bedanya dengan Sistem Pemantauan Kekayaan oleh DJP?
Pertanyaan berikutnya: mengapa pemerintah memerlukan teknologi baru untuk memantau kekayaan, sementara Indonesia sudah mempunyai Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK)?
PPATK merupakan lembaga yang mempunyai tugas mencegah dan memberantas tindak pidana pencucian uang. Landasan utamanya adalah UU Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang. Undang-undang ini masih berlaku, dengan sejumlah ketentuan yang telah mengalami perubahan atau pencabutan sebagian.
DJP dan PPATK mempunyai fungsi yang berbeda.
DJP menjalankan kewenangan administrasi dan pengawasan perpajakan. Sementara itu, PPATK menjalankan fungsi analisis dan pemeriksaan transaksi keuangan dalam kerangka pencegahan serta pemberantasan tindak pidana pencucian uang.
Keduanya dapat memiliki kepentingan terhadap informasi keuangan, tetapi tidak berarti kewenangan masing-masing dapat dipertukarkan begitu saja.
DJP tidak otomatis mempunyai seluruh kewenangan PPATK hanya karena sama-sama membutuhkan informasi keuangan. Sebaliknya, keberadaan PPATK juga tidak menghilangkan kewenangan DJP untuk memperoleh informasi berdasarkan peraturan perpajakan.
Karena itu, pengembangan AI oleh DJP harus ditempatkan dalam kerangka kewenangan perpajakan, bukan dipahami sebagai pemberian kewenangan tanpa batas untuk menyelidiki seluruh kehidupan finansial seseorang.
5. NPWP Pribadi dan Badan Usaha Sudah Ada, Mengapa Masih Memerlukan AI?
Wajib pajak telah terdaftar dalam sistem administrasi perpajakan. Orang pribadi dan badan usaha memiliki kewajiban perpajakan sesuai ketentuan yang berlaku.
Selain itu, pemerintah telah mengatur mekanisme penghimpunan dan penyampaian data yang berkaitan dengan perpajakan.
Salah satu regulasi yang relevan adalah Peraturan Menteri Keuangan Nomor 8 Tahun 2026, yang mengubah PMK Nomor 228/PMK.03/2017 tentang rincian jenis data dan informasi serta tata cara penyampaian data dan informasi yang berkaitan dengan perpajakan. Regulasi tersebut tercatat berstatus berlaku pada basis data peraturan pemerintah.
Artinya, penggunaan data untuk kepentingan perpajakan bukanlah hal yang sepenuhnya baru.
Lantas, apa yang ditawarkan AI?
Teknologi tersebut berpotensi membantu petugas menganalisis data dalam jumlah besar, mengidentifikasi hubungan kepemilikan aset, menemukan ketidaksesuaian, serta menentukan objek yang perlu diteliti lebih lanjut.
Sebagai contoh, informasi mengenai kepemilikan saham seseorang dapat berubah akibat transaksi korporasi. Sistem yang mampu membaca keterbukaan informasi perusahaan berpotensi membantu DJP mendeteksi perubahan tersebut lebih cepat.
Namun, terdapat hal mendasar yang perlu dibedakan.
AI bukan bukti otomatis bahwa seseorang melakukan pelanggaran pajak.
Sistem hanya dapat menghasilkan analisis, pola, indikasi, atau perkiraan berdasarkan data dan metode yang digunakan. Hasilnya masih dapat mengandung kesalahan, data yang tidak lengkap, atau hubungan yang disimpulkan secara keliru.
Wendeilyna berpendapat, kekayaan yang besar bukan berarti adanya tindak pidana. Memiliki banyak perusahaan juga bukan bukti penggelapan pajak.
Seseorang dapat mempunyai harta bernilai tinggi yang berasal dari penghasilan sah, warisan, hibah, hasil penjualan aset, atau sumber lain yang sesuai hukum.
Oleh sebab itu, hasil analisis AI harus menjadi bahan untuk pemeriksaan lebih lanjut, bukan satu-satunya dasar untuk menyimpulkan adanya pelanggaran.
6. Apakah Negara Boleh Mengawasi Harta Orang Kaya?
Pertanyaan ini perlu dijawab dengan membedakan antara pengawasan perpajakan dan pengawasan kehidupan pribadi.
Negara mempunyai kepentingan yang sah untuk memastikan kepatuhan perpajakan. Tidak adil jika seseorang yang memiliki kemampuan ekonomi besar dapat menghindari kewajiban pajak, sementara masyarakat lainnya harus memenuhi kewajibannya.
Pengawasan berbasis teknologi berpotensi memperkuat keadilan apabila digunakan untuk menemukan ketidaksesuaian antara kewajiban perpajakan dan informasi yang tersedia secara sah.
Namun, status sebagai orang kaya tidak dengan sendirinya menjadi alasan untuk menganggap seseorang berisiko melakukan pelanggaran.
Pengawasan seharusnya didasarkan pada indikator risiko perpajakan yang objektif dan relevan, bukan prasangka terhadap tingkat kekayaan seseorang.
Dalam konteks ini, pemerintah perlu menjelaskan beberapa hal mendasar:
Pertama, sumber data. Apakah sistem menggunakan informasi perusahaan yang terbuka untuk publik, laporan wajib pajak, data keuangan yang diperoleh berdasarkan undang-undang, atau sumber lain?
Kedua, tujuan pemrosesan. Apakah data digunakan secara khusus untuk menganalisis kepatuhan perpajakan atau juga untuk tujuan lain?
Ketiga, batas akses. Siapa yang dapat melihat profil kekayaan seseorang, dan bagaimana akses tersebut diawasi?
Keempat, ketepatan hasil analisis. Bagaimana DJP memastikan bahwa data yang tidak lengkap atau kesalahan sistem tidak menyebabkan wajib pajak yang patuh justru menjadi sasaran pemeriksaan yang tidak semestinya?
Kelima, pertanggungjawaban. Bagaimana wajib pajak dapat meminta penjelasan atau mengoreksi informasi yang keliru sesuai mekanisme hukum yang tersedia?
Pertanyaan-pertanyaan tersebut bukan penolakan terhadap modernisasi perpajakan. Justru, hal itu diperlukan agar modernisasi dapat berjalan seiring dengan kepastian hukum dan perlindungan hak warga negara.
7. Jangan Sampai AI Menjadi Alat Pengawasan Tanpa Batas
Pengembangan teknologi pemerintahan selalu membawa dua kemungkinan.
Di satu sisi, teknologi dapat meningkatkan efisiensi, mempercepat analisis, dan membantu pemerintah menemukan ketidakpatuhan yang sebelumnya sulit dideteksi.
Di sisi lain, penggabungan data dalam jumlah besar dapat meningkatkan risiko kesalahan identifikasi, akses yang tidak semestinya, dan penggunaan informasi di luar tujuan awal.
Dalam konteks pengawasan kekayaan wajib pajak, risiko tersebut harus dikelola secara serius.
Sistem perlu mempunyai pembatasan akses berbasis kewenangan, pengamanan data, pencatatan aktivitas pengguna, mekanisme evaluasi hasil analisis, serta prosedur koreksi apabila informasi yang digunakan ternyata salah.
Penggunaan AI juga harus tetap memperhatikan ketentuan UU PDP, UU KUP, dan peraturan mengenai akses informasi keuangan untuk kepentingan perpajakan.
Tidak cukup jika pemerintah hanya menyatakan bahwa teknologi tersebut bertujuan meningkatkan penerimaan negara. Pemerintah juga perlu memastikan bahwa cara mencapai tujuan itu sesuai dengan hukum.
Sebab, kepercayaan masyarakat terhadap sistem perpajakan bukan hanya ditentukan oleh seberapa banyak penerimaan negara yang berhasil dihimpun, melainkan juga oleh kepastian bahwa kewenangan pemerintah dijalankan secara bertanggung jawab.
Pengawasan Pajak Harus Berjalan Bersama Perlindungan Data Pribadi
Rencana DJP mengembangkan AI untuk memantau perubahan kekayaan wajib pajak beraset besar perlu dinilai berdasarkan tujuan, dasar hukum, sumber data, dan mekanisme pengawasannya.
UU Nomor 9 Tahun 2017 memberikan landasan bagi akses informasi keuangan untuk kepentingan perpajakan. UU Nomor 27 Tahun 2022 mengatur perlindungan data pribadi, termasuk data keuangan pribadi. Sementara itu, Pasal 34 UU KUP mengatur kerahasiaan informasi wajib pajak.
Keberadaan regulasi tersebut menunjukkan bahwa kepentingan penerimaan negara dan perlindungan informasi pribadi harus ditempatkan dalam kerangka hukum yang sama.
Karena itu, persoalan utamanya bukan apakah orang kaya boleh diawasi atau apakah AI harus ditolak.
Persoalan yang lebih mendasar ialah bagaimana memastikan bahwa teknologi digunakan untuk menguji kepatuhan paja!k secara objektif, bukan untuk memperlakukan kekayaan seseorang sebagai bukti awal kesalahan.
Negara berhak mengawasi kepatuhan pajak berdasarkan undang-undang. Namun, kewenangan tersebut harus tetap memiliki batas, tujuan yang jelas, dan mekanisme pertanggungjawaban.
Jangan sampai atas nama optimalisasi penerimaan negara, perlindungan data pribadi hanya menjadi tulisan dalam undang-undang tanpa pengamanan yang nyata dalam pelaksanaannya.
Sistem perpajakan yang adil bukan hanya sistem yang mampu mengetahui perubahan kekayaan wajib pajak dengan cepat. Sistem yang adil juga memastikan bahwa informasi tersebut diperoleh secara sah, digunakan secara proporsional, dijaga kerahasiaannya, dan tidak menjadi dasar untuk menuduh seseorang tanpa pemeriksaan yang semestinya, tegas Wendeilyna.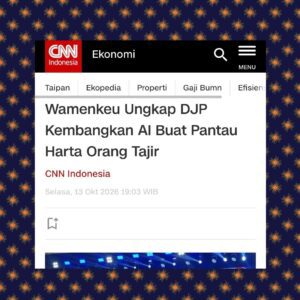
Sumber :
CNN Indonesia, “Wamenkeu Ungkap DJP Kembangkan AI Buat Pantau Harta Orang Tajir”, 13 Oktober 2026.
ANTARA, “Wamenkeu Ungkap Strategi Awasi Pajak Sawit hingga Aset WP dengan AI”, 13 Oktober 2026.
Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi, khususnya Pasal 4 dan Pasal 5.
Undang-Undang Nomor 9 Tahun 2017 tentang Akses Informasi Keuangan untuk Kepentingan Perpajakan, khususnya Pasal 1 dan Pasal 2.
Undang-Undang tentang Ketentuan Umum dan Tata Cara Perpajakan, khususnya Pasal 34 mengenai kerahasiaan wajib pajak.
Undang-Undang Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang, dengan memperhatikan perubahan dan pencabutan sebagian ketentuannya.
Peraturan Menteri Keuangan Nomor 8 Tahun 2026, perubahan atas PMK Nomor 228/PMK.03/2017 mengenai data dan informasi yang berkaitan dengan perpajakan.